
Assurance supplémentaire à AirCover et à la caution : le guide complet
Résumé : AirCover et la caution ne couvrent pas tous les sinistres. Une assurance complémentaire (PNO, multirisque ou spécialisée) comble les lacunes pour protéger votre bien, à partir de 150 € par an.
Votre voyageur vient de partir et vous découvrez un dégât des eaux dans la salle de bain. Vous ouvrez le Centre de résolution d’Airbnb, persuadé qu’AirCover prendra tout en charge. Quatorze jours plus tard, la réponse tombe : refus partiel, montant insuffisant, pas de couverture pour les dommages aux parties communes. Ce scénario, de plus en plus fréquent en Île-de-France, illustre un problème que beaucoup d’hôtes sous-estiment.
La caution et AirCover constituent un premier niveau de sécurité appréciable, mais elles laissent des zones grises considérables. Pour tout propriétaire qui loue régulièrement en courte durée, une assurance supplémentaire à AirCover et à la caution n’est pas un luxe : c’est une nécessité financière. Voyons pourquoi et comment vous équiper efficacement.
Ce que couvrent réellement AirCover et la caution
AirCover est un programme de protection gratuit, automatiquement inclus avec chaque réservation effectuée sur Airbnb. Il se compose de deux volets principaux : la garantie dommages des hôtes (jusqu’à 3 millions de dollars US) et l’assurance responsabilité civile (jusqu’à 1 million de dollars US). La caution, quant à elle, est un dépôt versé par le voyageur (généralement entre 300 € et 600 €) destiné à couvrir les petits incidents du quotidien.
Sur le papier, ces montants semblent rassurants. En pratique, plusieurs limites méritent votre attention. Cette garantie inclut notamment une protection jusqu’à 3 millions de dollars pour les dommages matériels causés par des voyageurs, mais elle est fournie unilatéralement par Airbnb, selon ses propres conditions générales. En cas de litige ou de refus de prise en charge, il n’existe pas de recours externe comme avec un assureur agréé par l’ACPR (Autorité de contrôle prudentiel et de résolution).
La caution, de son côté, couvre la casse du quotidien ou les franchises liées aux assurances. C’est un premier rempart, mais son montant reste limité face à des dégradations importantes (mobilier détruit, sol abîmé, dommages aux parties communes de la copropriété).
Les exclusions d’AirCover que tout hôte doit connaître
Avant de vous reposer uniquement sur AirCover, prenez connaissance de ce qu’elle ne couvre pas. La liste est plus longue que ce que la plupart des hôtes imaginent.
Sinistres structurels : incendie, dégât des eaux, catastrophes naturelles (tremblement de terre, inondation).
Périodes entre deux réservations : aucun sinistre n’est couvert si le logement est inoccupé.
Usure normale : le vieillissement naturel du mobilier reste à votre charge.
Dommages intentionnels : les actes de vandalisme sans effraction sont souvent exclus.
Pertes indirectes : perte de loyers prolongée, frais de relogement des occupants.
Sinistres hors plateforme : si vous louez aussi en direct ou via d’autres plateformes, AirCover ne s’applique pas.
Plusieurs événements courants restent en dehors du périmètre d’AirCover : les sinistres survenus en dehors des séjours Airbnb, les dommages non directement causés par un voyageur (vols, catastrophes naturelles), et les pertes indirectes comme la perte de loyers pendant une période d’indisponibilité du bien.
De plus, le remboursement n’est pas automatique et la décision est prise uniquement par les équipes Airbnb, sans possibilité de recours. Ce point est capital : contrairement à un contrat d’assurance réglementé, vous n’avez aucun médiateur indépendant vers qui vous tourner en cas de désaccord.
Pourquoi une assurance complémentaire est indispensable
La location saisonnière transforme un logement en espace à risques démultipliés : rotation de voyageurs, habitudes inconnues, équipements sollicités, voisinage sensible. Les sinistres typiques sont concrets : baignoire débordante (infiltrations à 1 500 € en moyenne), incendie de cuisine (5 000 € à 7 000 €), vandalisme (environ 800 €), vol de matériel (plusieurs milliers d’euros).
Face à ces risques, la majorité des multirisques habitation excluent la location touristique. Votre assureur peut ainsi refuser d’indemniser un dégât des eaux, un incendie ou un vol survenu pendant un séjour Airbnb, au motif que l’usage réel ne correspond pas au contrat.
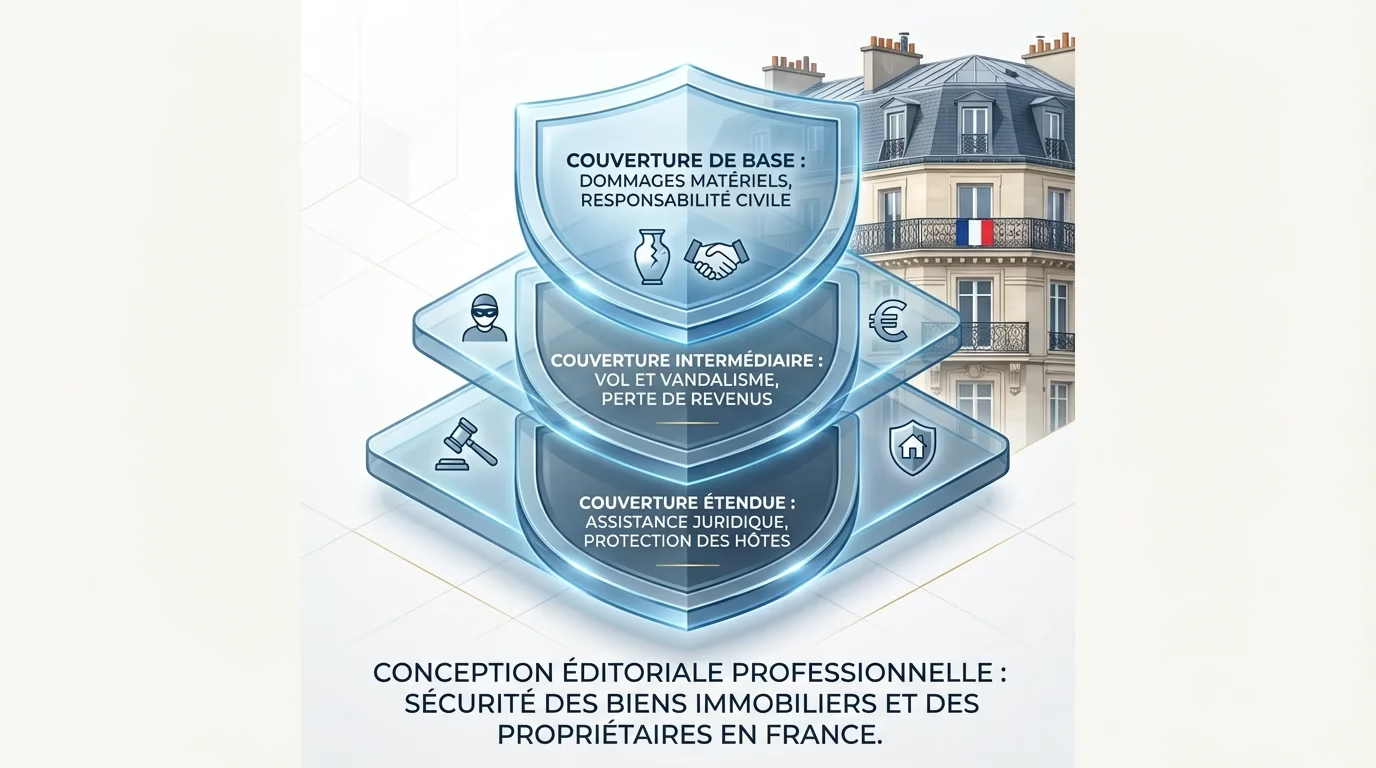
La conclusion s’impose : ni AirCover, ni la caution, ni votre assurance habitation classique ne suffisent isolément. Seule une couverture complémentaire adaptée à la location courte durée comble les failles du dispositif.
Les types d’assurances complémentaires disponibles
Plusieurs solutions existent pour renforcer votre protection. Le choix dépend de votre profil : fréquence de location, valeur du bien, nombre de logements gérés.
L’assurance propriétaire non occupant (PNO)
Une PNO bien conçue inclut des garanties essentielles telles que la responsabilité civile, la couverture des dommages au bâti et la perte de loyers, offrant ainsi une protection continue entre les séjours. C’est le socle minimal pour tout bien dédié à la location courte durée, en particulier si le logement reste inoccupé entre deux réservations.
L’extension « location saisonnière » de votre multirisque
Une extension « location saisonnière » à votre multirisque peut suffire si vous louez quelques semaines par an. Pour compléter la couverture, une assurance spécifique « multirisques meublé touristique » reste recommandée. Son coût (150 à 300 € par an) est déductible des revenus locatifs.
Les assurances spécialisées pour la location courte durée
Des acteurs spécialisés proposent des couvertures taillées pour les hôtes. Parmi eux, Meetch Cover offre une complémentaire d’assurance dédiée aux litiges liés à la location saisonnière. Ce type de solution intervient précisément là où AirCover s’arrête : gestion des conflits, protection juridique et indemnisation en cas de refus par la plateforme.
L’assurance proposée par votre conciergerie
Certaines conciergeries intègrent une couverture supplémentaire dans leur offre de gestion. C’est un atout considérable, car vous cumulez alors trois niveaux de protection : la caution voyageur, AirCover et l’assurance de la conciergerie. Pour les propriétaires en Île-de-France, faire appel à une conciergerie pour protéger votre logement permet de déléguer cette complexité assurantielle tout en maximisant vos revenus.
Tableau comparatif : AirCover, caution et assurances complémentaires
Critère | Caution voyageur | AirCover Airbnb | Assurance PNO / Multirisque | NAPS IMMO (conciergerie + assurance) |
|---|---|---|---|---|
Coût | Gratuit (dépôt remboursable) | Gratuit | 150 à 300 € / an | Inclus dans la gestion (18 % à 25 % des revenus) |
Plafond de couverture | 300 à 600 € | Jusqu’à 3 M$ (dommages) | Variable selon contrat | Triple protection (caution + AirCover + assurance conciergerie) |
Couverture entre les séjours | Non | Non | Oui | Oui |
Sinistres structurels (incendie, dégât des eaux) | Non | Non | Oui | Oui |
Perte de loyers | Non | Limitée aux annulations Airbnb | En option | Non |
Recours indépendant en cas de litige | Non | Non (arbitrage interne Airbnb) | Oui (médiateur, ACPR) | Oui |
Gestion des sinistres | Par l’hôte | Centre de résolution Airbnb | Par l’assureur | Prise en charge complète par la conciergerie |
Comme le montre ce comparatif, la combinaison la plus sécurisante associe une assurance réglementée à la gestion opérationnelle d’une conciergerie. Vous pouvez ainsi protéger votre investissement locatif sans y consacrer vos soirées et vos week-ends.
Comment choisir la bonne assurance complémentaire
Quatre critères doivent guider votre décision :
La fréquence de location : quelques semaines par an justifient une simple extension de votre multirisque ; au-delà, une PNO ou une assurance spécialisée s’impose.
La valeur du bien et du mobilier : un ameublement haut de gamme nécessite des plafonds d’indemnisation supérieurs.
Le mode de location : si vous louez sur plusieurs plateformes (ou en direct), AirCover ne s’applique que sur Airbnb. AirCover intervient uniquement dans le cadre d’un séjour réservé sur Airbnb. Si vous louez en direct, ou via une autre plateforme, vous devez vérifier votre couverture autrement.
Les exigences de copropriété : certains règlements imposent des garanties spécifiques pour la location saisonnière. Consultez la réglementation en location courte durée pour rester en conformité.
La location de logements via des plateformes comme Airbnb est juridiquement qualifiée de « location meublée de courte durée » selon l’article L631-7 du Code de la construction et de l’habitation. Cette qualification implique des obligations spécifiques qu’un propriétaire averti ne peut ignorer.
Les bonnes pratiques pour maximiser votre protection
Au-delà du choix d’une assurance, certaines habitudes réduisent considérablement les risques de litiges non indemnisés.
Photographiez systématiquement l’état du logement avant et après chaque séjour. Ces preuves datées sont déterminantes en cas de réclamation.
Rédigez un règlement intérieur précis encadrant l’usage des équipements, les animaux, le nombre maximum d’occupants et les heures de calme.
Déclarez un sinistre dans les 14 jours suivant le départ du voyageur via le Centre de résolution d’Airbnb, et en parallèle auprès de votre assureur si nécessaire.
Conservez factures et devis : plus votre dossier est documenté, plus l’indemnisation sera rapide.
Informez votre assureur de votre activité de location saisonnière. Votre multirisque habitation vous couvre uniquement si votre contrat prévoit une extension pour la location saisonnière. Cette extension doit être formalisée par avenant ou clause spécifique.
Pour réussir votre annonce Airbnb en toute sécurité, combinez ces bonnes pratiques avec une couverture assurantielle solide. La prévention reste le meilleur levier pour éviter les mauvaises surprises.
La conciergerie : un allié stratégique pour votre couverture
Gérer seul l’ensemble des risques liés à la location courte durée est chronophage et source de stress. La bonne boussole consiste à considérer AirCover comme un filet et la PNO comme le harnais principal. Mais qui gère les réclamations, les états des lieux, la coordination avec les assureurs ?
C’est précisément là qu’intervient le rôle de la conciergerie dans la location. En déléguant la gestion opérationnelle à un professionnel, vous bénéficiez d’une surveillance continue de votre bien, d’états des lieux photographiques systématiques et d’une gestion réactive des sinistres. Nos équipes en Île-de-France prennent en charge chaque incident de A à Z, de la constatation des dommages jusqu’à la résolution du dossier avec les différents assureurs.
Avec notre offre de sous-location professionnelle, le risque financier est encore réduit : vous percevez un loyer garanti chaque mois, sans impayé et sans vacance locative. C’est une couche de sécurité supplémentaire que ni AirCover, ni la caution, ni même une assurance classique ne peuvent offrir.
En définitive, la meilleure stratégie pour sécuriser votre location courte durée en Île-de-France repose sur un dispositif à plusieurs niveaux : caution, AirCover, assurance complémentaire à AirCover et à la caution (PNO ou spécialisée) et gestion professionnelle. Chaque couche compense les failles de la précédente. Avec un taux de satisfaction de 4,9/5 et plus de 50 biens gérés, notre accompagnement vous garantit une tranquillité totale, de la première réservation au dernier état des lieux. Découvrez notre service de conciergerie pour sécuriser votre location et concentrez-vous sur l’essentiel : la rentabilité de votre patrimoine.
Questions fréquentes
AirCover est-elle une véritable assurance au sens juridique ?
Non. AirCover est un programme de protection contractuel proposé par Airbnb, pas une police d’assurance réglementée. En cas de désaccord sur un remboursement, vous ne pouvez pas saisir un médiateur indépendant ni l’ACPR. C’est pourquoi souscrire une assurance complémentaire (PNO ou spécialisée) est vivement recommandé.
Quel est le coût moyen d’une assurance complémentaire pour la location courte durée ?
Comptez entre 150 et 300 € par an pour une multirisque meublé touristique. Ce montant est déductible de vos revenus locatifs. En passant par notre conciergerie, une protection supplémentaire est incluse dans les frais de gestion, sans surcoût séparé.
Que se passe-t-il si un sinistre survient entre deux réservations ?
AirCover ne couvre rien en dehors des séjours réservés sur Airbnb. Seule une assurance PNO ou une multirisque avec extension location saisonnière vous protège pendant les périodes d’inoccupation. C’est un point crucial si votre bien finance un crédit immobilier.
Votre Airbnb tourne. Vous aussi, un peu trop.
Les arrivées à 23 h, le ménage entre deux départs, le voyageur qui ne trouve pas la boîte à clés. On connaît par cœur. On s'en occupe — vous, vous regardez les revenus tomber.
Déléguer, enfin →Réponse sous 24h · Sans engagement · 7 départements en Île-de-France